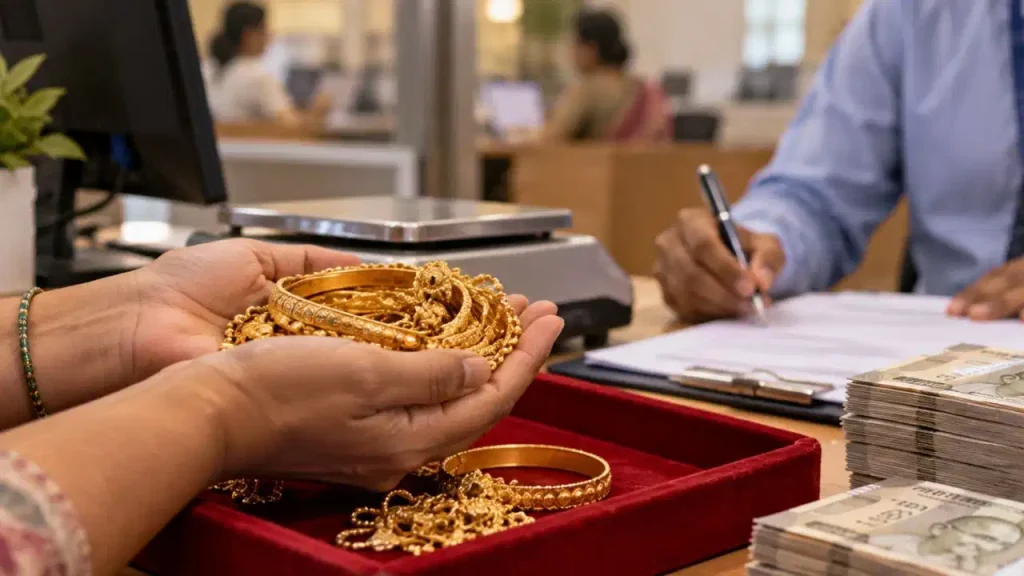
भारत में सोने को गिरवी रखना हमेशा से एक भावुक व मजबूरी भरा कदम माना जाता रहा है. पुराने समय में जब घर में कोई गंभीर बीमारी या बड़ा संकट आता था, तभी लोग अपने गहने बैंक या साहूकार के पास ले जाते थे. लेकिन अब हालात तेजी से बदल रहे हैं. एक्सपीरियन इंडिया के मनीष जैन के मुताबिक गोल्ड लोन अब सिर्फ ‘बुरे वक्त’ का साथी नहीं रहा. बाजार में गोल्ड लोन की मांग में 80 से 85 प्रतिशत का भारी उछाल आया है. आज का युवा व मिडिल क्लास इसे एक मजबूरी नहीं, बल्कि अपनी वित्तीय जरूरतों को पूरा करने का स्मार्ट तरीका मान रहा है. युवा अब 20 साल के लंबे होम लोन में फंसने के बजाय अपनी छोटी जरूरतों के लिए कम अवधि का कर्ज लेना ज्यादा पसंद कर रहे हैं.
तेजी से बढ़ रहा गोल्ड लोन का क्रेज
पहले ये माना जाता था कि गोल्ड लोन सिर्फ अधेड़ उम्र के लोग या निम्न मध्यम वर्ग के लोग लेते हैं. आज की सच्चाई इसके एकदम उलट है. छोटे शहरों से लेकर महानगरों तक, हर वर्ग के लोग अपनी तिजोरी में रखे सोने का इस्तेमाल कर्ज लेने के लिए कर रहे हैं. यहां तक कि अच्छी कमाई करने वाले लोग व युवा भी इसे अपने फाइनेंशियल प्लान के एक अहम टूल के रूप में देख रहे हैं. घर या प्रॉपर्टी गिरवी रखने की प्रक्रिया बहुत लंबी व जटिल होती है. इसके मुकाबले सोने पर कर्ज लेना बेहद आसान व सुरक्षित है. लोग अब समझ गए हैं कि घर में खाली रखे सोने का इस्तेमाल करके वो अपनी तात्कालिक जरूरतें पूरी कर सकते हैं.
सख्त नियमों ने बदला बाजार का रुख
गोल्ड लोन की तरफ इस अचानक झुकाव के पीछे एक बड़ी वजह बाजार के नियम भी हैं. कुछ समय पहले तक कई छोटी फिनटेक कंपनियां 30 से 40 फीसदी जैसे भारी ब्याज दर पर बिना गारंटी वाले पर्सनल लोन बांट रही थीं. रिजर्व बैंक व अन्य नियामक संस्थाओं ने जब बिना गारंटी वाले कर्ज (अनसिक्योर्ड लोन) पर शिकंजा कसा, तो बाजार का पूरा सिस्टम बदल गया. डिजिटल लेंडिंग के नियम सख्त कर दिए गए. इसके बाद लेंडर्स व फिनटेक कंपनियों ने सुरक्षित कर्ज की तरफ अपना रुख किया. उनके लिए गोल्ड लोन सबसे बेहतरीन विकल्प बनकर उभरा. अब लेंडिंग कंपनियां जानती हैं कि सुरक्षित कर्ज में उनका पैसा डूबने का खतरा नहीं के बराबर है.
टॉप-अप लोन के जाल से बचें
सोने पर लोन लेना आसान जरूर है, लेकिन इसमें एक बड़ा खतरा भी छिपा है. कई ग्राहक अपने रखे हुए सोने पर बार-बार टॉप-अप लोन लेते रहते हैं. असल में वो अपना मूल कर्ज चुकाने के बजाय उसे सिर्फ आगे बढ़ाते (रोल) रहते हैं. ऐसा इसलिए है क्योंकि ग्राहक कर्ज खत्म करने की जगह हमेशा कर्जदार ही बना रहता है. ग्राहकों को भी ये बात समझनी होगी कि लोन का सही इस्तेमाल तभी है जब उसे समय पर चुकाकर अपना सोना वापस छुड़ा लिया जाए.
ईएमआई का सही गणित समझना जरूरी
कर्ज लेते समय युवा अक्सर अपनी चुकाने की क्षमता का गलत अंदाजा लगा लेते हैं. लोग सोचते हैं कि अगर उनकी सैलरी अच्छी है, तो वो आसानी से बड़ी ईएमआई भर सकते हैं. इसी चक्कर में वो घर के जरूरी खर्चों व अचानक आने वाली मेडिकल इमर्जेंसी के लिए पैसे नहीं बचा पाते. क्रेडिट स्कोर अच्छा होने का मतलब ये नहीं है कि आप क्षमता से ज्यादा कर्ज ले लें. सही वित्तीय प्लानिंग से ही गोल्ड लोन या किसी भी अन्य कर्ज का असली फायदा उठाया जा सकता है. बाजार में अब क्रेडिट रिपोर्टिंग भी तेजी से हो रही है, जिससे कंपनियों को तुरंत पता चल जाता है कि ग्राहक पर पहले से कितना कर्ज है.
More Stories
UPI MDR Charges on Fuel: पेट्रोल-डीजल खरीदने पर यूपीआई चार्ज को लेकर क्या है विवाद? जानिए एसोसिएशन का पक्ष और कैलकुलेशन
Foreign Portfolio Investors India: साल 2026 में एफपीआई ने शेयर बाजार से निकाले 2.45 लाख करोड़ रुपये, जानिए बिकवाली की मुख्य वजहें
Online Banking During Holidays: क्या बैंक छुट्टियों के दिन चालू रहेंगी यूपीआई और नेट बैंकिंग सेवाएं? जानें जरूरी डिटेल्स